介護・健康情報ブログランキングに参加しています。
役立ちそうだと思ったら、応援クリックいただけると励みになります。
 にほんブログ村
この記事を書いた人:健さん|元プロアスリート / 元納棺師 / 介護福祉士 / 睡眠栄養指導士 初級(一般社団法人睡眠栄養指導士協会 認定)|「人生健康第一」を伝えるブログメディア運営
高齢の親のお金管理で、「公共料金を払い忘れている」「知らない通販商品が届いている」「通帳のお金が減っている理由を本人が説明できない」といった変化が出ると、家族はどこまで確認してよいのか迷います。全部の財産を急いで管理する前に、まず生活に必要な支払いが止まっていないか、知らない契約や詐欺被害が起きていないかを確認することが大切です。
私は元プロアスリートとして体と向き合い、納棺師として人の命の終わりを見届け、現在は介護福祉士として日常の健康と生活を支える現場にいます。そんな経験から辿り着いた信念があります。それは人生健康第一です。お金の変化も金額だけを見るのではなく、本人がこれまでできていた生活管理にどんな変化が起きているのかを見る必要があります。
この記事では、未開封の郵便物、公共料金や家賃の払い忘れ、ATMや暗証番号の混乱、不自然な通販や訪問販売、知らない相手との電話などを順番に確認します。そのうえで、家族が通帳やキャッシュカードを預かる場合の注意点、消費生活センターへの相談、継続的な金銭管理が必要になった場合の対応まで整理します。
いきなり「通帳を全部見せて」と迫る必要はありません。まず郵便物と日常の支払いから確認し、そこで不自然な契約や出金が見つかったら範囲を広げてください。金銭以外にも食事、服薬、外出、家事などの変化が重なっている場合は、お金だけの問題として終わらせないことも重要です。
この記事のポイント
- 親のお金管理で最初に確認する支払いがわかる
- 詐欺や不要契約を疑う具体的な変化が理解できる
- 通帳やキャッシュカードを家族が扱う注意点がわかる
- 金銭管理だけでは足りない時の相談と支援が理解できる
高齢の親のお金管理でまず確認
- 郵便物と支払いを確認する
- ATMやカード操作の変化を見る
- 通帳の減り方と買い物を確認する
- お金だけで認知症と決めない
- 家族が管理する範囲を決める
郵便物と支払いを確認する
親のお金の使い方がおかしいと感じても、最初から預貯金の総額を調べる必要はありません。先に確認したいのは、電気、ガス、水道、家賃、管理費、医療費、介護サービス費、携帯電話料金など、止まると日常生活に直接影響する支払いです。
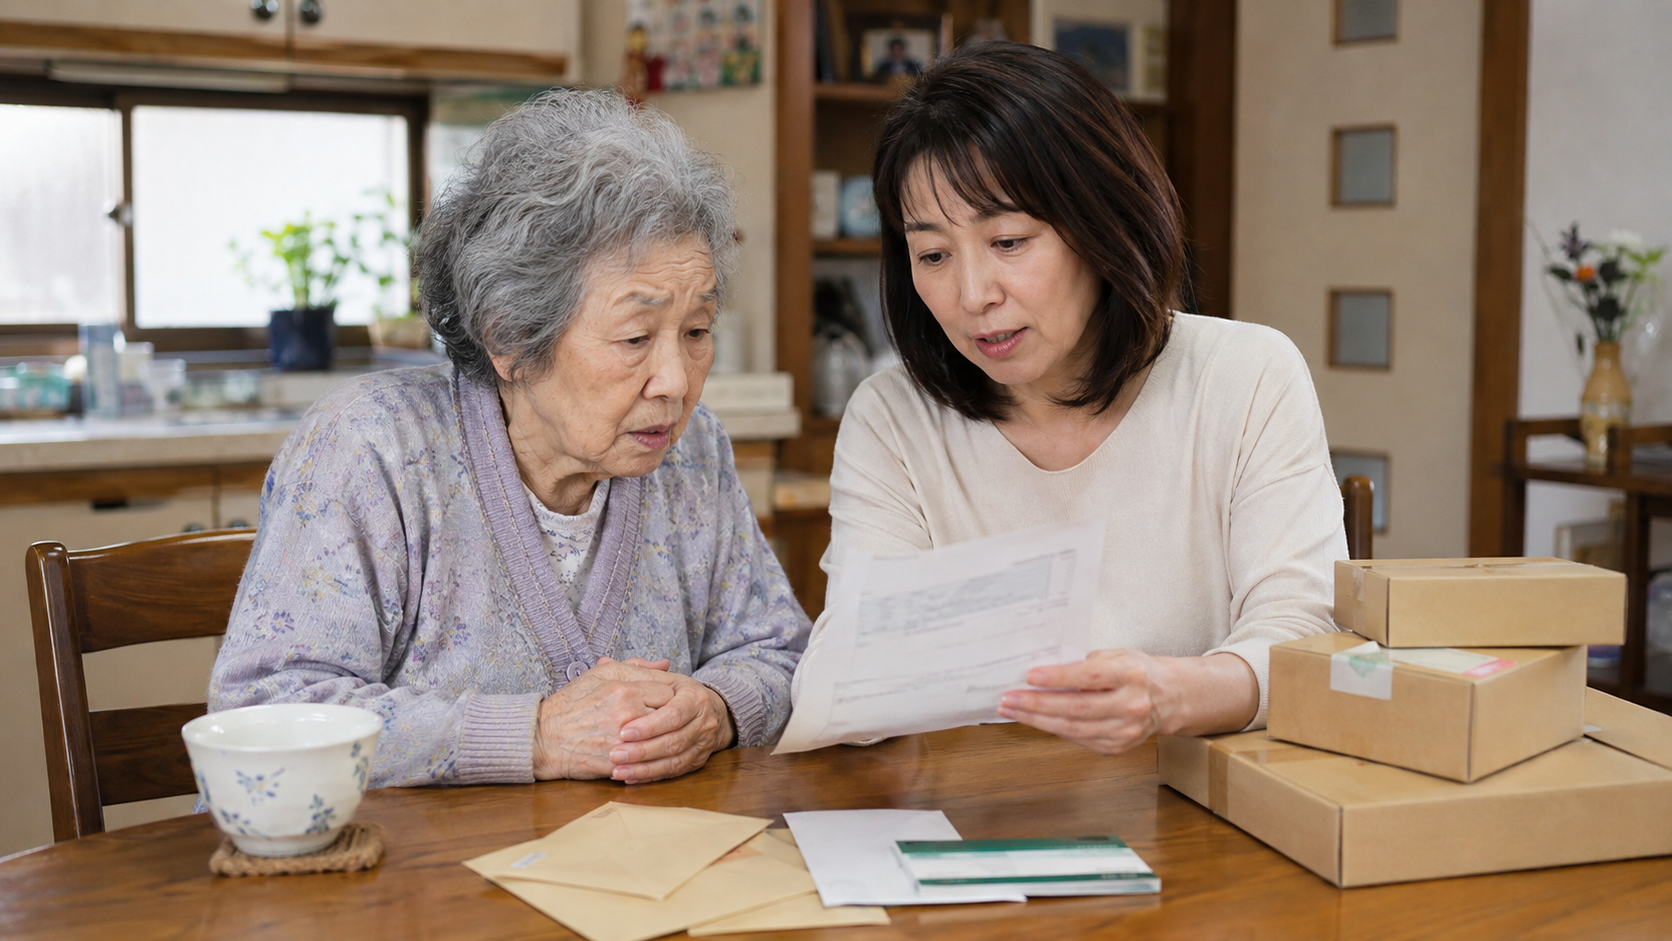
久しぶりに実家へ行ったら、テーブルの端に封筒が何通も積まれている。本人に聞くと「ちゃんと払ってるよ」と答えるけれど、よく見ると未開封のものがあります。
「あれ、これ先月の請求書じゃないかな?」
そう感じたら、本人の記憶を試すより、封筒の中身と実際の支払い状況を確認します。未開封だから必ず滞納しているとは限りませんし、口座振替になっているものもあります。反対に、本人は支払ったつもりでも、払込票を持ったまま期限が過ぎていることもあります。
最初に見るのは財産全体ではなく、今の生活を維持するための支払いが止まっていないかです。
郵便物は、請求書、督促や再請求、銀行・カード会社、保険、行政、通販、契約関係などに分けると確認しやすくなります。公共料金や家賃の未払い通知が複数見つかる、重要書類が開封できなくなっているといった変化は、単なる片付けの問題ではなく生活管理の変化として記録しておきたいところです。
支払い漏れを見つけたら、「なんで払ってないの」と責める前に、支払期限、支払先、金額、支払い方法を一つずつ確認します。口座残高はあるのに払えていないのであれば、お金そのものが足りないのではなく、請求書を開ける、期限を把握する、ATMへ行くといった一連の手順のどこかで困っている可能性があります。
ATMやカード操作の変化を見る
以前は一人で銀行へ行き、ATMでお金を下ろせていた親が、「機械が変わったから分からない」「暗証番号が違うみたいだ」と何度も言うようになった場合は、その場の操作ミスだけで終わらせない方がよいでしょう。
ATMには画面操作、暗証番号入力、金額入力、カードや現金の回収など複数の手順があります。どこで止まるのかを見ると、本人が困っている内容を確認しやすくなります。
たとえば、暗証番号そのものを思い出せないのか、画面の指示が理解しにくいのか、カードを何度も違う場所へ入れようとするのかでは状況が違います。小銭を使えなくなり、お札だけで支払うようになった、レジで合計金額を見てもいくら出せばよいか分からない、といった変化も一緒に確認します。
暗証番号を忘れた親の代わりに家族が本人になりすまして銀行手続きを進めるのではなく、必要な手続きは金融機関へ確認してください。
キャッシュカードを預かれば一時的には安全に見えても、それだけでは公共料金や通販契約、クレジットカード、現金の保管まで管理できません。まず「どの操作ならまだ本人ができるのか」「何を手伝えば生活が続けられるのか」を分けます。
通帳の減り方と買い物を確認する
通帳を記帳したら、思っていたより残高が減っている。家の中には同じ商品がいくつもあり、本人に聞いても「そんなに買ってない」と言います。
ここで「認知症になった」「浪費している」と決めつけるのは早すぎます。まず何に使ったのかを確認します。
同じ通販会社から何度も引き落とされていないか、毎月同じ名称の料金が引かれていないか、現金の引き出し回数が急に増えていないかを見ます。通販商品については注文履歴や納品書、メール、箱の送り状なども確認材料になります。
同じ商品を繰り返し購入する、買ったこと自体を覚えていない、未開封の通販商品が増えるといった変化は、買い物だけの問題ではありません。荷物が生活空間を狭くすれば転倒にもつながりますし、不明な高額請求が混ざっていれば消費者被害の確認も必要です。
「何に使ったか分からないお金」があれば、金額だけでなく、日付、支払先、契約書、通販履歴、現金引き出しを一つずつ照合します。
ここまで確認すると、「本人が自分で買ったものなのか」「定期購入になっているのか」「知らない契約があるのか」が少しずつ見えてきます。
親が同じ物を何度も買っていたら認知症なのでしょうか?

同じ物を繰り返し買うことは認知機能低下で見られる場合がありますが、それだけで認知症とは判断できません。以前と比べた変化や、支払い、服薬、料理、外出、書類管理など他の生活行為にも困りごとが出ていないかを合わせて確認します。
通帳を見せてくれない場合はどうすればよいですか?
いきなり財産全体を確認しようとせず、「電気代は引き落とせている?」「この請求書だけ一緒に見ようか」と生活に必要な支払いから確認する方法があります。本人が自分で管理できている部分まで家族が取り上げる必要はありません。
未開封の郵便物は家族が勝手に開けてもよいですか?
本人が内容を確認できる状態なら、まず本人へ声をかけて一緒に整理する方が自然です。支払い期限や生命・生活に関わる緊急性がある場合でも、本人の意思や家族の権限を無視して何でも扱えると考えず、必要に応じて専門窓口へ相談してください。
お金だけで認知症と決めない
高齢の親がお金を数えられなくなった、ATM操作ができなくなった、重要書類を処理できなくなったという変化は、認知機能を確認する材料にはなります。ただし、お金の失敗だけを見て家庭で認知症と診断することはできません。
見るべきなのは、「以前できていたことがどう変わったか」です。
銀行だけでなく、薬を飲めない、料理の手順が分からない、同じ予定を何度も確認する、いつもの道で迷うなど複数の生活行為が変わっていれば、家族として医療や介護の相談につなげる意味が大きくなります。
反対に、視力低下でATM画面が見づらい、手指が動かしにくく小銭を扱えない、最近変更された機械の操作だけ分からないということもあります。原因を一つに決めず、「何ができなくなったか」を具体的に見てください。
「この前までは自分で公共料金を払いに行っていた」
「今は払込票を見ても何をすればいいか分からない」
このように変化を具体的な出来事として残しておけば、医療機関や地域包括支援センターへ相談するときにも伝えやすくなります。
家族が管理する範囲を決める
支払い漏れが見つかると、家族は「もう全部こっちで管理した方が早い」と考えやすくなります。しかし、本人がまだ判断できる段階なら、何を家族へ頼むのかを本人と確認しておくことが大切です。
たとえば、公共料金だけ家族が確認する、通販の高額購入だけ相談してもらう、月1回一緒に通帳記帳するという方法もあります。通帳、カード、現金、契約のすべてを一度に取り上げる必要はありません。
家族が通帳やキャッシュカードを預かり、本人のためにお金を引き出す場合は、日付、金額、目的、支払先を残し、領収書も保管します。本人から頼まれた内容も簡単に残しておくと後から確認できます。
特に兄弟姉妹がいる家庭では、近くに住む一人だけがお金を扱い続けると、「何に使ったのか分からない」という不信につながることがあります。
親のお金を家族が支える場合の記録方法は、親のお金を家族が支える時の管理と記録方法で詳しく確認できます。
家族だから本人のお金を自由に扱えるわけではありません。本人の意思、金融機関の手続き、家族が行った支払いの記録を分けて考えます。
本人自身による管理が難しくなり、家族の手伝いだけでは継続できない場合は、銀行、地域包括支援センター、法律専門職などへ相談し、本人の判断能力や必要な支援に合う方法を確認します。
詐欺・契約・支払いをどう防ぐ
- 知らない契約や電話を確認する
- 消費者被害は188へ相談する
- 見守りを家族だけに頼らない
- 継続管理では制度も確認する
- 生活全体の変化も一緒に見る
- 一人暮らし継続を見直す
親の介護で迷ったときに役立つ情報を、これからも分かりやすく発信していきます。
参考になったら、ブログ村の応援クリックをいただけると更新の励みになります。
にほんブログ村
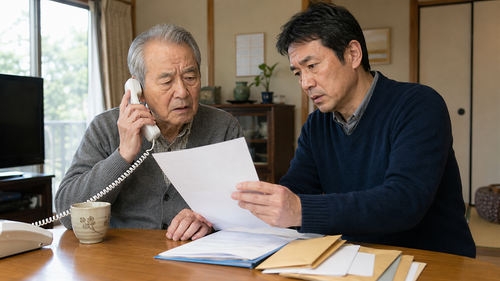
知らない契約や電話を確認する
「この前、親が知らない人とずっと電話していた」
「家へ行ったら見覚えのない工事の契約書があった」
こうした場面では、相手が誰なのか、何を契約したのかを早めに確認します。高齢者を対象に、住宅設備の点検などをきっかけに不安をあおって契約へ進ませるトラブルについては、公的機関からも注意喚起が続いています。
本人へ聞くと「親切な人だったよ」と言うかもしれません。それだけで安全とも危険とも判断できません。会社名、連絡先、訪問日時、契約した商品や工事、契約金額、支払い方法、契約書面があるかを確認します。
知らない人に現金を渡した、銀行から大きな金額を引き出した、キャッシュカードを誰かに渡した可能性がある場合は、単なる不要契約より急いだ対応が必要です。銀行や警察など関係先へ早めに相談してください。
一方、本人が自分の意思で必要な商品を購入しただけなら、家族の価値観と違うからという理由だけで「おかしい買い物」と決めることもできません。見るべきなのは、本人が契約内容と金額を理解しているか、同じ契約を重ねていないか、生活費を圧迫していないか、不自然な勧誘がなかったかです。
消費者被害は188へ相談する
契約書を見つけても、「もうサインしてあるから仕方ない」と諦める必要はありません。訪問販売などでは、契約内容や経緯によってクーリング・オフなどが関係することがあります。
ただし、家族だけで「絶対に取り消せる」「これは詐欺だ」と判断して話を進めるより、契約書、領収書、相手の会社名、電話番号、勧誘時の状況をそろえて相談した方が確実です。
消費者庁の消費者ホットライン188は、最寄りの消費生活センターなどの相談窓口につなぐ全国共通の番号です。相談自体は無料ですが、窓口につながった後の通話料金は利用者負担となります。
「詐欺にあったかもしれない」と感じた段階で、契約書や証拠を捨てたり相手へ言われるまま追加送金したりせず、早めに相談してください。
本人が「大したことじゃない」「恥ずかしいから誰にも言うな」と話すこともあります。被害に遭ったことを責めると、その後に何か起きても隠すようになる可能性があります。「誰にでも起こり得るから、契約だけ一緒に確認しよう」と進めた方が次の被害防止につなげやすくなります。
| 見つかった変化 | 最初に確認する内容 | 次の対応 |
|---|---|---|
| 未開封の請求書 | 支払期限・支払方法 | 未払いの有無を確認 |
| 不明な通販商品 | 注文履歴・定期購入 | 販売元へ契約確認 |
| 訪問販売の契約書 | 契約日・商品・金額 | 188などへ相談 |
| 不明な出金 | 日付・金額・引出方法 | 本人確認・金融機関相談 |
| 知らない人との電話 | 相手・用件・送金指示 | 詐欺の可能性を確認 |
| カード紛失 | 最後に使った場所 | 金融機関へ連絡 |
契約書が見つかった時点で販売会社へ電話した方がよいですか?
相手へ連絡する前に、契約日、契約内容、支払方法、勧誘された経緯を整理しておくと話が進めやすくなります。悪質商法か判断できない場合は、先に消費生活センターなどへ相談する方法もあります。
本人が詐欺ではないと言い張る場合はどうしますか?
本人と相手の関係だけで判断せず、不自然な出金、契約書、電話履歴、送金先など客観的な事実を確認してください。本人を責めたり論破したりするより、これ以上の送金やカード利用が起きないよう安全確認を優先します。
通販の定期購入も詐欺なのでしょうか?
定期購入そのものが詐欺というわけではありません。本人が契約内容を理解して申し込んだのか、解約条件を確認できているか、同じ商品が必要以上に届いていないかを確認します。不明な点があれば販売元や消費生活相談窓口へ相談してください。
見守りを家族だけに頼らない
親が一人暮らしをしていると、家族は「また知らない電話に出たらどうしよう」「通販で何か買っていないかな」と心配になります。
それで毎日何度も電話をするようになる。
朝に確認して、昼休みにもう一度電話して、夜にも確認する。それでも電話に出なければ不安になり、仕事中まで気になります。
ここまで来ると、問題は親のお金だけではありません。家族側の確認負担も大きくなっています。
見守りサービスや機器を利用する場合も、何を確認したいのかを先に決めます。安否を知りたいのか、外出を把握したいのか、生活リズムの変化を知りたいのかで選ぶものが変わります。機器を設置しただけで、詐欺契約や金銭管理が自動的に解決するわけでもありません。
見守りは「異変に気づく仕組み」と「異変が起きた後に誰が対応するか」をセットで考えます。
親の一人暮らしで、郵便物、支払い、食事、薬など複数の生活変化が気になる場合は、一人暮らしの高齢者が心配な時に見る我慢のサインと見守り方も合わせて確認してみてください。
本人が見守りを嫌がる場合は、「監視したいから」ではなく、「電話に出られないときでも無事だと分かる方法を考えたい」など、本人にとっての意味も伝えます。家族だけで何度も確認する状態が続くなら、地域の相談窓口や介護サービスを含めて確認方法を分散させることも考えます。


継続管理では制度も確認する
公共料金の確認を一度手伝えば済む段階と、毎月の収入・支出や契約を継続的に誰かが管理しなければならない段階では必要な対応が違います。
本人が内容を理解し、「この支払いだけ手伝ってほしい」と自分で決められるなら、その範囲で家族が補う方法を考えられます。
しかし、契約内容が理解できない、通帳やカードを繰り返しなくす、高額契約が繰り返されるなど、家族がその都度止めなければならない状態になれば、「娘がカードを持っておけば大丈夫」という方法だけでは続かなくなることがあります。
成年後見制度には、判断能力が不十分になった後に家庭裁判所が成年後見人等を選任する法定後見制度と、十分な判断能力があるうちに将来に備えて契約する任意後見制度があります。法定後見は判断能力の程度によって後見・保佐・補助に分かれます。詳しい制度は裁判所の成年後見制度案内で確認できます。
成年後見制度は「家族が自由に親のお金を使えるようにする制度」ではなく、本人の権利や財産を守るための制度です。
制度が必要かどうかを家族だけで決められない場合は、地域包括支援センター、家庭裁判所の手続案内、法律専門職などへ相談し、現在の判断能力や困りごとに合う方法を確認します。
生活全体の変化も一緒に見る
ここで一度、お金以外の生活も確認します。
以前は自分で買い物へ行き、料理をし、薬も飲めていた親が、最近は公共料金を払い忘れるだけでなく、冷蔵庫に同じ食品が増え、薬も余り始めている。
「お金だけ手伝えば大丈夫かな」
この疑問が出たら、生活全体を見るタイミングです。
| 確認する生活領域 | 見たい変化 | 家族だけで難しい時 |
|---|---|---|
| お金 | 未払い・不明な出金・高額契約 | 金融機関・専門相談 |
| 食事 | 同じ食品・腐敗食品・食事減少 | 医療・介護相談 |
| 服薬 | 飲み忘れ・重複・薬が余る | 医師・薬剤師 |
| 外出 | 道迷い・ATMへ行けない | 地域包括など |
| 家事 | 掃除・料理・書類整理が困難 | 介護サービス検討 |
| 安全 | 火・鍵・転倒などが増える | 支援体制を再検討 |
お金の管理だけが難しくても、ほかの生活が保たれているなら、その部分だけを補う方法で暮らしを続けられる可能性があります。
一方で、金銭管理、食事、服薬、外出、家事、安全確認など複数の領域が同時に崩れている場合は、本人の努力や家族の電話確認だけで支えられる状態なのかを見直します。
施設を検討することと、今すぐ入居を決めることは別です。在宅生活を続けながら、「今の支援でどこまで暮らせるか」「今後さらに支援が必要になったらどんな住まいがあるか」を確認しておくこともできます。
金銭管理だけを理由に老人ホームへ進める必要はありません。しかし、夜間も含めた見守り、食事、薬、金銭、安全管理まで家族が担わなければ生活が続かない場合は、住まいの選択肢を含めて情報を集めておく意味があります。
本人の状態、希望地域、予算、必要な介護内容を家族だけで一施設ずつ調べるのが難しい場合は、老人ホーム紹介サービスを使い、条件に合う候補を確認する方法もあります。まだ入居を決めていない段階でも、地域にどんな選択肢があるのかを知っておけば、急に在宅生活が難しくなったときに一から探す負担を減らせます。

一人暮らし継続を見直す
「お金の管理ができなくなったら施設」という一律の線はありません。公共料金だけ家族が確認すれば暮らせる人もいれば、詐欺被害、服薬ミス、食事不足、道迷い、火の不始末まで重なっている人もいます。
判断するときは、問題の数だけではなく、発生頻度と支援量を見ます。
月に一度通帳を一緒に確認すれば済むのか。毎週実家へ行かないと郵便物が処理できないのか。家族が電話に出られない時間に問題が起きるのか。本人が困ったとき、自分から助けを求められるのか。
この違いによって必要な支援は変わります。
家族が「まだ一人で暮らしたい」という本人の希望を大切にすることと、危険を見ないことは同じではありません。現在の暮らしを続けるなら、何を外部へ任せれば安全を保てるのかを考えます。
お金、食事、薬、外出、安全など複数の問題が重なり、家族が常に対応しなければ生活が成立しないなら、金銭管理だけではなく介護体制全体を見直す時期です。
お金の管理ができなくなったら老人ホームを考えるべきですか?
金銭管理だけを理由に施設入居を決める必要はありません。家族の支援や各種サービスで補える場合もあります。食事、服薬、外出、安全、夜間対応など複数の生活領域に支援が必要になったときは、在宅生活を続ける方法と住まいの変更を合わせて比較します。
親が一人暮らしを続けたいと言ったら家族は従うしかありませんか?
本人の希望は大切ですが、実際に生活が成り立っているかも確認します。火の不始末、詐欺被害、服薬ミス、食事不足など具体的な危険が出ている場合は、家族だけで抱えず地域包括支援センターなどへ相談し、本人の希望と安全の両方を考えます。
施設をまだ決める気がなくても情報を集めてよいですか?
構いません。施設を調べ始めることと入居を決めることは別です。在宅生活を続けている段階から費用、場所、必要な介護、医療対応などを確認しておけば、急に住まいの変更が必要になったときにも選択肢を比べやすくなります。
親のお金管理は支払いと被害確認から始める
高齢の親のお金管理がおかしいと感じたとき、最初から通帳、カード、預貯金、契約をすべて家族が管理しようとすると、本人との関係が悪くなったり、家族の負担が一気に増えたりすることがあります。まず確認するのは、公共料金、家賃、医療費、介護費など生活に必要な支払いが止まっていないかです。
次に、未開封の郵便物、不自然な通販商品、知らない契約、説明できない出金、知らない人との電話などを確認します。詐欺や悪質商法の可能性がある場合は、本人を責めて問い詰めるより、契約書、相手の会社名、支払方法、電話履歴など事実を集めて相談につなげます。
家族が通帳やキャッシュカードを預かる場合も、「家族だから自由に使える」と考えないことが大切です。本人が何を頼んだのか、いつ、いくら引き出し、何に使ったのかを記録し、領収書を残します。兄弟姉妹がいる場合は、お金を扱う一人だけに情報を集中させず、後から説明できる形を作っておくとトラブルを防ぎやすくなります。
そして、お金以外の生活も見てください。食事、薬、買い物、外出、家事、安全確認などがこれまで通りできているなら、金銭管理の一部分を補うだけで生活できることがあります。一方、複数の生活領域が崩れ、家族が何度も確認しなければ暮らしが維持できなくなっているなら、見守り、介護サービス、相談窓口、住まいまで含めて考える段階です。
「親のお金がおかしい」と感じたことは、財産を取り上げる合図ではありません。これまで本人ができていた生活のどこで困り始めているのかを確認するきっかけです。生活に必要な支払いを守り、詐欺や不要契約による被害を防ぎ、本人ができる部分は残しながら、難しくなった部分だけを支えるところから始めてください。
健さんの視点コラム
実家へ行ったとき、郵便受けに封筒がいっぱいになっている。テーブルには通販の箱がいくつもあり、本人へ聞けば「大丈夫だよ。ちゃんとやってるから」と答える。そんな場面では、家族としてはすぐ通帳を確認したくなると思います。
けれど、親からすれば、これまで何十年も自分で管理してきたお金です。「通帳を見せて」「カードは預かるよ」と急に言われれば、自分の生活を取り上げられるように感じる人もいるでしょう。家族は心配している。本人はまだ自分でできると思っている。この二つがぶつかるところから、お金の問題は難しくなります。
そこで最初に全部を決める必要はありません。「電気代は払えているかな」「この封筒だけ一緒に確認しよう」と、現実に困っている一つから入ります。支払いができていれば、そこは本人が続けられるかもしれません。請求書を開けるところで止まっているなら、その部分だけ家族が一緒に確認する方法もあります。
問題なのは、家族が手を出すか出さないかの二択にしてしまうことです。本人へ全部任せれば安心とは限りませんし、全部家族が管理すれば解決するとも限りません。本人ができること、手伝えばできること、誰かが代わった方がよいことを分けていく方が、今の生活に合わせやすくなります。
人生健康第一とは、本人のお金を守るために自由を全部取り上げることでも、家族が我慢して毎日監視することでもありません。本人の生活が続くことと、家族の生活も壊れないこと、その両方を考えて必要な支援を足していくことです。
たとえば、月に一度一緒に請求書を確認すれば済むなら、その方法でよいでしょう。毎週行かないと郵便物が処理できない、知らない契約を何度止めても繰り返す、薬や食事、火の管理まで心配になっているなら、家族一人の確認回数を増やすだけでは限界があります。
その段階になったら、地域包括支援センターへ相談する、必要な介護サービスを確認する、見守りを利用する、将来の財産管理について専門家へ相談する、住まいの選択肢を調べておくなど、役割を外へ分けていきます。
施設を調べたからといって、明日入居させる必要はありません。見守りサービスを調べたからといって、必ず機器を付ける必要もありません。選択肢を知ることと、実際に利用を決めることは別です。本人の状態と家族ができることを確認しながら、その時点で必要なものだけを選べばよいのです。
親のお金の変化は、とても扱いづらい問題です。財産の話だからこそ、親子でも言いにくく、兄弟間でも疑いが生まれやすくなります。だからこそ、「誰が正しいか」ではなく、「今、何ができなくなり、何を支えれば生活が続くのか」を具体的に見てください。
介護は、家族だけで抱え続けるものではありません。私たち介護職は、ご本人だけでなく、支えるご家族のためにもいます。
本記事は一般的な情報提供を目的としたものであり、個別の介護方針や制度利用を断定するものではありません。介護の方法や利用できる制度、支援内容はご本人の状態や地域の状況によって異なります。具体的な判断については、医療機関、地域包括支援センター、ケアマネジャーなどの専門職へご相談ください。
最後まで読んでいただきありがとうございます。
親の介護で困ったときに『まずここを見れば分かる』と思ってもらえる記事を、これからも増やしていきます。
参考になったら、ブログ村の応援クリックをいただけると励みになります。フォローもよろしくお願いします。
にほんブログ村